2022年中国电子元器件产业链上中下游市场预测分析 聚焦电子元器件零售
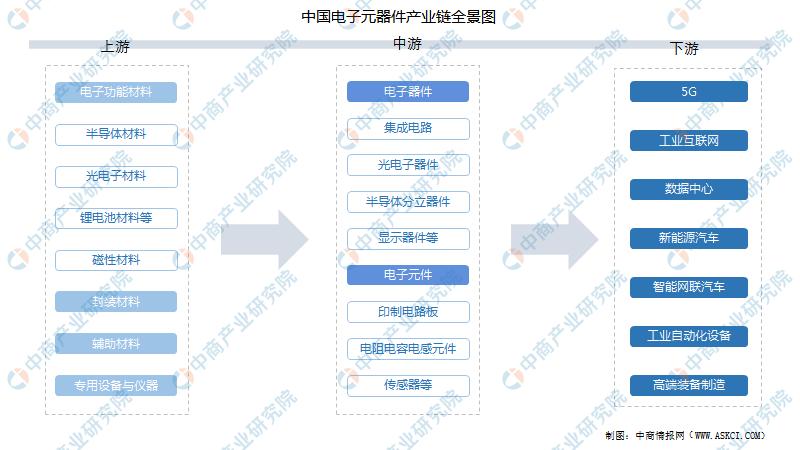
电子元器件是电子信息产业的基础,其产业链涵盖上游原材料与设备、中游元器件制造以及下游应用与分销零售。2022年,在5G、新能源汽车、物联网等需求驱动下,中国电子元器件产业链各环节呈现新的发展态势。本文基于公开市场数据与行业趋势,对2022年产业链上中下游进行预测分析,并重点关注电子元器件零售环节的变化。
一、上游:原材料与设备市场
上游主要包括半导体材料、磁性材料、陶瓷材料、金属材料以及光刻机、刻蚀机等专用设备。2022年,受全球芯片短缺和地缘政治影响,国内上游材料与设备国产化进程加速。预计2022年中国电子元器件上游市场规模同比增长约12%,其中半导体材料市场规模有望突破800亿元,设备投资在政策扶持下保持20%以上增速。但高端材料与设备仍依赖进口,供应链安全成为关注焦点。
二、中游:元器件制造市场
中游为电子元器件制造,涵盖电阻、电容、电感、连接器、半导体分立器件、集成电路等。2022年,消费电子需求疲软,但汽车电子、工业控制、新能源等领域需求旺盛,推动中游市场结构性增长。预计2022年中国电子元器件制造市场规模达到约2.5万亿元,同比增长8%左右。其中,汽车电子元器件增速超过15%,成为主要拉动力。产能扩张与库存调整并存,部分通用元器件价格从高位回落,而车规级、高可靠性元器件供应依然紧张。
三、下游:应用与零售市场
下游包括通信设备、计算机、消费电子、汽车电子、工业控制等应用领域,以及电子元器件分销零售环节。2022年,下游应用市场分化明显:传统消费电子需求放缓,而新能源汽车、光伏储能、智能家居等新兴领域保持高景气。作为连接制造与终端用户的关键环节,电子元器件零售市场呈现以下特点:
- 线上线下融合加速:疫情反复推动零售渠道数字化转型,2022年电子元器件线上零售渗透率预计提升至25%左右,B2B电商平台交易活跃。
- 分销商价值凸显:大型授权分销商凭借供应链服务和技术支持能力,市场份额进一步集中;中小零售商面临价格透明化和库存压力,转向差异化服务。
- 零售品类分化:车规级元器件、MCU、功率半导体等零售需求旺盛,而消费类通用元器件零售价格竞争激烈。
- 供应链金融与数字化工具应用:零售商借助大数据预测需求、优化库存,供应链金融服务缓解中小客户资金压力。
预计2022年中国电子元器件零售市场规模(含分销)约1.2万亿元,同比增长6%左右,增速较上年放缓,但 quality 效益提升。
四、结论与展望
2022年中国电子元器件产业链在挑战中前行,上游国产化提速,中游结构性增长,下游零售环节加速变革。随着供应链韧性建设、数字化渗透和新兴应用拓展,电子元器件零售将向服务化、平台化、智能化方向发展,产业链协同效应进一步增强。
如若转载,请注明出处:http://www.nkcbh.com/product/47.html
更新时间:2026-10-28 07:05:22